


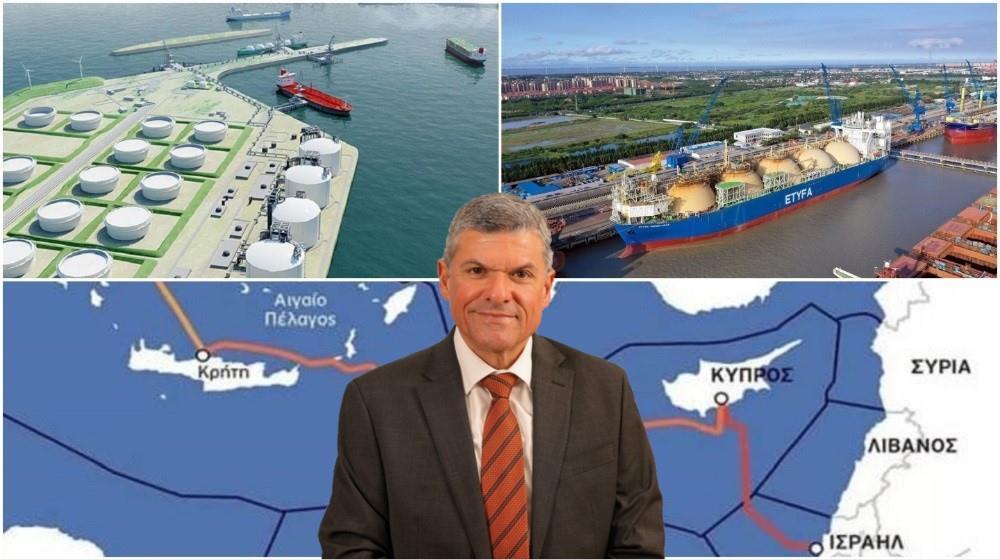
Η εμπορική αξιοποίηση του κυπριακού φυσικού αερίου, οι προοπτικές των κοιτασμάτων «Κρόνος» και «Αφροδίτη», το μέλλον του GSI και οι στρεβλώσεις στην αγορά ηλεκτρισμού αποτελούν ένα ιδιαίτερα σύνθετο ενεργειακό τοπίο για την Κύπρο. Την ίδια ώρα, οι καθυστερήσεις στο Βασιλικό και η απουσία επαρκών υποδομών αποθήκευσης εξακολουθούν να επιβαρύνουν το ενεργειακό κόστος.
Ο τέως υπουργός Ενέργειας, Γιώργος Παπαναστασίου, αναλύει τις προκλήσεις και τις προοπτικές του ενεργειακού τομέα, εξηγώντας γιατί η έναρξη αξιοποίησης του κοιτάσματος «Κρόνος» αποτελεί σημαντικό βήμα, ποιες παράμετροι θα καθορίσουν τα έσοδα της Κυπριακής Δημοκρατίας από το φυσικό αέριο και γιατί η ηλεκτρική διασύνδεση με την Ευρώπη μπορεί να αλλάξει τα δεδομένα στην εγχώρια αγορά. Παράλληλα, καταθέτει τις εκτιμήσεις του για τα έργα που καθυστερούν, επισημαίνει τις αδυναμίες του σημερινού μοντέλου ηλεκτροπαραγωγής και υπογραμμίζει ότι η ενεργειακή ασφάλεια απαιτεί πολλαπλές πηγές και εναλλακτικές διαδρομές τροφοδοσίας.
Ας ξεκινήσουμε από το κοίτασμα «Κρόνος», το οποίο βρίσκεται πλέον σε τροχιά ανάπτυξης, με την πρώτη παραγωγή να τοποθετείται χρονικά στο 2028. Πόσο κοντά βρισκόμαστε στην ουσιαστική εμπορική αξιοποίηση του κυπριακού φυσικού αερίου και ποια είναι η σημασία αυτής της εξέλιξης για τη χώρα;
Ο «Κρόνος» δεν ήταν αρχικά το κοίτασμα που αναμενόταν να προηγηθεί στην εμπορική αξιοποίηση. Το λογικό θα ήταν να ξεκινήσει πρώτο το κοίτασμα «Αφροδίτη», καθώς ήταν η πρώτη ανακάλυψη. Ωστόσο, ο «Κρόνος» προχώρησε ταχύτερα, κυρίως επειδή υπήρχαν διαθέσιμες υποδομές στην ευρύτερη περιοχή, τις οποίες μπορούσαν να αξιοποιήσουν οι επενδυτές.
Συγκεκριμένα, το κοίτασμα βρίσκεται σε σχετικά μικρή απόσταση από τις θαλάσσιες υποδομές του κοιτάσματος «Ζορ» που βρίσκεται εντός Αιγυπτιακής ΑΟΖ, περίπου 110 χιλιόμετρα. Αυτό σημαίνει ότι απαιτείται η κατασκευή ενός υποθαλάσσιου αγωγού για τη σύνδεσή του με τις υφιστάμενες εγκαταστάσεις. Από εκεί, το φυσικό αέριο θα μπορεί να μεταφέρεται, μέσω των υποδομών του «Ζορ» προς τις χερσαίες υποδομές επεξεργασίας φυσικού αερίου στην Αίγυπτο και από εκεί με χερσαίο αγωγό στο τερματικό υγροποίησης στην Νταμιέτα.
Η αξιοποίηση υφιστάμενων υποδομών αποτελεί σημαντικό πλεονέκτημα, καθώς περιορίζει την ανάγκη για νέες, ιδιαίτερα δαπανηρές επενδύσεις. Ειδικά σε έναν τομέα όπου το κόστος των υποδομών είναι καθοριστικό για την οικονομική βιωσιμότητα ενός έργου, η δυνατότητα σύνδεσης με ήδη λειτουργούσες εγκαταστάσεις διευκολύνει σημαντικά την ανάπτυξη ενός κοιτάσματος.
Ποιες είναι οι τεχνικές προκλήσεις που απομένουν και πόσο εφικτό είναι το χρονοδιάγραμμα του 2028;
Μετά τις διακρατικές συμφωνίες Κύπρου - Αιγύπτου του 2024/25 που καθόρισαν την εμπορευματοποίηση του κοιτάσματος, η τελική επενδυτική απόφαση λήφθηκε τον Ιούλιο 2026, αφού προηγουμένως ολοκληρώθηκε η απαραίτητη τεχνοοικονομική μελέτη, γνωστή ως FEED. Ακολούθησαν οκτώ συμφωνίες της διαχειρίστριας εταιρείας ΕΝΙ με εξειδικευμένους οργανισμούς, οι οποίοι θα αναλάβουν διαφορετικά μέρη του έργου, από γεωτρήσεις, νέες υποδομές, εξειδικευμένες μονάδες και αυτοματισμούς, μέχρι τις υπηρεσίες για την υποστήριξη της παραγωγής.
Παρά τη σημαντική πρόοδο, θεωρώ ότι το 2028 είναι ένα αισιόδοξο χρονοδιάγραμμα. Πρόκειται για σύνθετο έργο, στο οποίο εμπλέκονται πολλοί οργανισμοί, μεταξύ των οποίων και κρατικοί φορείς της Αιγύπτου. Θα πρέπει να συντονιστούν όλες οι επιμέρους διαδικασίες και να ολοκληρωθούν οι απαραίτητες υποδομές.
Η δική μου εκτίμηση είναι ότι η πρώτη παραγωγή υγροποιημένου φυσικού αερίου από την Νταμιέτα θα μπορούσε να τοποθετηθεί προς το τέλος του 2028 ή ακόμη και μέσα στο 2029.
- Διαβάστε επίσης: Μιχάλης Δαμιανός: Με την έκδοση NAVTEX πριν το τέλος Οκτωβρίου η καταβολή των €25 εκατ. για GSI
Πέρα από το χρονοδιάγραμμα, πόσο σημαντικό θα είναι τελικά το οικονομικό όφελος για την Κυπριακή Δημοκρατία; Υπάρχουν εκτιμήσεις που δημιουργούν προσδοκίες για σημαντικά έσοδα.
Θα πρέπει να είμαστε προσεκτικοί στις προσδοκίες μας. Ο «Κρόνος» εκτιμάται ότι περιέχει περίπου 3.0 τρισεκατομμύρια κυβικά πόδια φυσικού αερίου. Ωστόσο, η ποσότητα που θα μπορέσει τελικά να παραχθεί εξαρτάται από τεχνικούς παράγοντες, κυρίως από την πίεση του φυσικού αερίου εντός του κοιτάσματος.
Ένα σημαντικό στοιχείο είναι ότι δεν προβλέπεται η εγκατάσταση πλωτής μονάδας παραγωγής πάνω από το κοίτασμα. Επομένως, δεν θα υπάρχει η δυνατότητα αξιοποίησης συστημάτων που θα βοηθούσαν στην άντληση μεγαλύτερης ποσότητας φυσικού αερίου από το κοίτασμα. Αυτό δημιουργεί κάποια αβεβαιότητα ως προς το πόσο από το διαθέσιμο απόθεμα θα μπορέσει τελικά να αξιοποιηθεί.
Επιπλέον, πρέπει να κατανοήσουμε πώς λειτουργεί η κατανομή των εσόδων. Στην αρχική περίοδο, οι επενδυτές έχουν προτεραιότητα στην ανάκτηση των αποδεκτών επενδυτικών δαπανών τους. Οι σχετικές δαπάνες υποβάλλονται στο Υπουργείο Ενέργειας, το οποίο τις εξετάζει και αποφασίζει ποιες μπορούν να αναγνωριστούν για σκοπούς ανάκτησης.
Κατά συνέπεια, τα έσοδα της Κυπριακής Δημοκρατίας στην αρχική φάση ενδέχεται να είναι πολύ περιορισμένα. Μετά την ανάκτηση των επενδύσεων, το μερίδιο του κράτους αυξάνεται. Ωστόσο, στην περίπτωση του κοιτάσματος «Κρόνος», υπάρχει και η παράμετρος της διάρκειας παραγωγής, καθώς η απουσία πλωτής μονάδας μπορεί να επηρεάσει την ποσότητα και τον χρόνο αξιοποίησης του κοιτάσματος.
Άρα, η πραγματική αξία του κοιτάσματος «Κρόνος» ενδεχομένως να μην αποτυπώνεται μόνο στα έσοδα που θα αποφέρει;
Ακριβώς. Θεωρώ ότι η αξία του συγκεκριμένου έργου είναι ότι η Κύπρος περνά επιτέλους από το στάδιο των ανακαλύψεων στο στάδιο της παραγωγής και εμπορικής αξιοποίησης. Δημιουργείται ένα προηγούμενο το οποίο μπορεί να αποτελέσει το έναυσμα για την αξιοποίηση και άλλων κοιτασμάτων.
Για παράδειγμα, εφόσον οι υποδομές θα είναι διαθέσιμες, θα μπορεί να εξεταστεί η σύνδεση και άλλων κοιτασμάτων της περιοχής, όπως αυτά στο τεμάχιο 10, αλλά και σε άλλα γειτονικά τεμάχια. Η δυνατότητα αξιοποίησης κοινών υποδομών μέσα από συνέργειες, μειώνει το κόστος για τους επενδυτές και καθιστά τις επόμενες αναπτύξεις περισσότερο ελκυστικές.
Επομένως, δεν πρέπει να βλέπουμε το κοίτασμα «Κρόνος» απομονωμένα. Είναι ένα πρώτο βήμα που μπορεί να ανοίξει τον δρόμο για ευρύτερη αξιοποίηση του φυσικού αερίου της κυπριακής ΑΟΖ.
Αφροδίτη: Η εμπορική αξιοποίηση και οι εκκρεμότητες
Περνώντας στο κοίτασμα «Αφροδίτη», ποιες είναι οι προοπτικές ανάπτυξής του και τι απομένει μέχρι την τελική επενδυτική απόφαση;
Η κατεύθυνση που προδιαγράφεται είναι πλέον συγκεκριμένη. Οι επενδυτές έχουν προχωρήσει στην προκαταρκτική μελέτη pre-FEED και ολοκληρώνουν την τεχνοοικονομική μελέτη FEED, η οποία αναμένεται να παραδοθεί μέχρι το τέλος του έτους. Στη συνέχεια, ο στόχος είναι να ληφθεί η τελική επενδυτική απόφαση από τις εμπλεκόμενες εταιρείες - επενδυτές, μέχρι τον Ιούνιο του 2027.
Σε αντίθεση με το κοίτασμα «Κρόνος», η ανάπτυξη του «Αφροδίτη» προβλέπει την εγκατάσταση πλωτής μονάδας παραγωγής πάνω από το κοίτασμα. Η μονάδα αυτή θα επεξεργάζεται το φυσικό αέριο και θα διαθέτει συστήματα συμπίεσης, τα οποία θα επιτρέπουν την άντληση μεγαλύτερων ποσοτήτων από το κοίτασμα.
Το «Αφροδίτη» εκτιμάται ότι περιέχει περίπου 4,2 τρισεκατομμύρια κυβικά πόδια φυσικού αερίου. Επομένως, πρόκειται για ένα μεγαλύτερο κοίτασμα από το «Κρόνος», με διαφορετικά τεχνικά χαρακτηριστικά και προοπτικές αξιοποίησης.
Γιατί, όμως, επιλέγεται η διοχέτευση του φυσικού αερίου του «Αφροδίτη» στην αιγυπτιακή αγορά και όχι η υγροποίησή του για εξαγωγή στις διεθνείς αγορές;
Η επιλογή συνδέεται σε μεγάλο βαθμό με την εμπορική στρατηγική των επενδυτών και τις συνθήκες που επικρατούν στην ευρύτερη περιοχή. Οι επενδυτές του «Αφροδίτη» έχουν συμμετοχή και στο ισραηλινό κοίτασμα «Λεβιάθαν», από το οποίο φυσικό αέριο διοχετεύεται ήδη προς την Αίγυπτο και την Ιορδανία.
Υπάρχει, επομένως, η δυνατότητα να αξιοποιηθούν εμπορικές συνέργειες και σχέσεις προμήθειας με υφιστάμενες διευθετήσεις. Η Αίγυπτος έχει ανάγκες σε φυσικό αέριο για σκοπούς ηλεκτροπαραγωγής και η διοχέτευση του κυπριακού φυσικού αερίου στο δίκτυό της μπορεί να αποτελέσει μια ελκυστική επιλογή.
Επιπλέον, με βάση τις σημερινές συνθήκες της αγοράς, η τιμή που μπορεί να εξασφαλίσει κάποιος για φυσικό αέριο που διοχετεύεται απευθείας σε ένα εθνικό δίκτυο ενδέχεται να είναι ψηλότερη από την αντίστοιχη τιμή που θα εξασφάλιζε μέσω της διεθνούς αγοράς υγροποιημένου φυσικού αερίου.
Πόσο καθοριστικές είναι οι διεθνείς τιμές και οι γεωπολιτικές εξελίξεις για την οικονομική απόδοση των κοιτασμάτων;
Είναι εξαιρετικά καθοριστικές. Στο παρελθόν, επί υπουργίας μου, η Εταιρεία Υδρογονανθράκων Κύπρου είχε εξετάσει τρία σενάρια για την εμπορική αξιοποίηση του φυσικού αερίου για το «Κρόνος», ένα απαισιόδοξο, ένα ρεαλιστικό και ένα αισιόδοξο.
Οι υπολογισμοί βασίζονταν σε διαφορετικές παραδοχές για τις διεθνείς τιμές του φυσικού αερίου, λαμβάνοντας υπόψη και προβλέψεις εξειδικευμένων οργανισμών. Η οικονομική απόδοση των κοιτασμάτων επηρεάζεται άμεσα από τις τιμές φυσικού αερίου στις διεθνείς αγορές.
Οι γεωπολιτικές αναταράξεις έχουν οδηγήσει σε αυξημένες τιμές και μεγαλύτερη αβεβαιότητα στην αγορά. Από την άλλη, η διεθνής παραγωγή υγροποιημένου φυσικού αερίου αυξάνεται σημαντικά, με μεγάλες επενδύσεις από χώρες όπως οι ΗΠΑ, το Κατάρ και τα Ηνωμένα Αραβικά Εμιράτα.
Επομένως, εάν οι γεωπολιτικές εντάσεις αποκλιμακωθούν και η προσφορά LNG αυξηθεί περαιτέρω, οι τιμές ενδέχεται να υποχωρήσουν. Η επιλογή της αιγυπτιακής αγοράς θα πρέπει να αξιολογείται υπό αυτό το πρίσμα, καθώς μπορεί να προσφέρει εμπορικά πλεονεκτήματα για την αξιοποίηση του «Αφροδίτη».
Ηλεκτρική διασύνδεση: Αναγκαία για την ενεργειακή ασφάλεια και τον ανταγωνισμό
Ας περάσουμε στο Great Sea Interconnector (GSI). Με τις καθυστερήσεις, τις αβεβαιότητες και τις συζητήσεις για τη βιωσιμότητα του έργου, πόσο ρεαλιστική παραμένει η ολοκλήρωσή του;
Θεωρώ ότι η συζήτηση για την ηλεκτρική διασύνδεση πρέπει να ξεκινά από τον ρόλο που μπορεί να διαδραματίσει στο ενεργειακό σύστημα της Κύπρου. Το υφιστάμενο μοντέλο λειτουργίας της αγοράς ηλεκτρισμού αντιμετωπίζει σημαντικές αδυναμίες και η διασύνδεση μπορεί να συμβάλει στην αντιμετώπισή τους.
Πρώτα απ' όλα, θα ενισχύσει την ενεργειακή ασφάλεια. Όταν υπάρχει πλεονάζουσα παραγωγή ηλεκτρικής ενέργειας από ανανεώσιμες πηγές, θα μπορούμε να τη διοχετεύουμε σε άλλες αγορές. Αντίστοιχα, όταν η εγχώρια παραγωγή δεν επαρκεί, θα υπάρχει η δυνατότητα εισαγωγής ηλεκτρικής ενέργειας.
Αυτό είναι ιδιαίτερα σημαντικό για μια χώρα όπως η Κύπρος, η οποία παραμένει ενεργειακά απομονωμένη. Δεν πρέπει να ξεχνάμε τι συνέβη το 2011, όταν χάσαμε το Βασιλικό και αντιμετωπίσαμε σοβαρά προβλήματα στην ηλεκτροπαραγωγή. Η ύπαρξη μιας εναλλακτικής πηγής τροφοδοσίας θα μπορούσε να περιορίσει σημαντικά τον κίνδυνο ανεπάρκειας ηλεκτρικής ενέργειας.
- Διαβάστε επίσης: Φάκελος GSI: Το αβέβαιο κόστος, οι συμφωνίες, οι ανησυχίες και τα οφέλη – Debate με υπέρ, κατά και… γκρίζες ζώνες
Πέρα από την ενεργειακή ασφάλεια, μπορεί το έργο να συμβάλει ουσιαστικά στη μείωση της τιμής του ηλεκτρισμού για νοικοκυριά και επιχειρήσεις;
Πιστεύω πως ναι. Παρακολουθώ τις τιμές της χονδρικής αγοράς ηλεκτρισμού στην Ελλάδα και στην Κύπρο από τότε που ξεκίνησε να λειτουργεί η ανταγωνιστική αγορά ηλεκτρισμού στη χώρα μας. Η μέση διαφορά μεταξύ των δύο αγορών είναι περίπου 7 με 8 σεντ ανά κιλοβατώρα, με την ελληνική αγορά να καταγράφει χαμηλότερες τιμές.
Η ηλεκτρική διασύνδεση θα επιτρέψει την είσοδο μιας εξωτερικής πηγής προμήθειας, η οποία θα μπορεί να ενισχύσει τον ανταγωνισμό και να ασκήσει πίεση για μείωση των τιμών ηλεκτρισμού από την εγχώρια παραγωγή.
Ωστόσο, υπάρχει και μια σημαντική προϋπόθεση. Η Κύπρος δεν πρέπει να εξαρτηθεί αποκλειστικά από την εισαγόμενη ηλεκτρική ενέργεια, ακόμη και αν αυτή είναι φθηνότερη. Εάν δημιουργηθεί υπερβολική εξάρτηση από μία εξωτερική πηγή, υπάρχει ο κίνδυνος αυτή να αποκτήσει δεσπόζουσα θέση και να αυξήσει τις τιμές.
Χρειάζεται, επομένως, ισορροπία μεταξύ της εγχώριας παραγωγής και των εισαγωγών. Το κράτος και η Ρυθμιστική Αρχή πρέπει να διασφαλίσουν ότι θα παραμείνουν βιώσιμες και οι δύο πηγές, ώστε να υπάρχει πραγματικός ανταγωνισμός και ασφάλεια εφοδιασμού.
Σε ποιο στάδιο βρίσκεται σήμερα το έργο και τι απομένει σε τεχνικό και επενδυτικό επίπεδο;
Ένα από τα ζητήματα που απασχόλησαν το έργο ήταν οι έρευνες βυθού. Από όσα γνωρίζω, αναμενόταν να προχωρήσουν και να ολοκληρωθούν μέχρι το τέλος του έτους, ώστε να επιβεβαιωθούν οι τεχνικές παράμετροι της επιλεγμένης διαδρομής.
Η συνολική διαδρομή του καλωδίου είναι περίπου 898 χιλιόμετρα, από την Κορακιά της Κρήτης μέχρι την Κοφίνου στην Κύπρο. Έχουν ήδη κατασκευαστεί σημαντικά τμήματα του καλωδίου, ενώ οι έρευνες βυθού είναι απαραίτητες για την επιβεβαίωση των συνθηκών κατά μήκος της διαδρομής.
Πρέπει, επίσης, να αντιμετωπιστούν οι γεωπολιτικές παράμετροι. Η ηλεκτρική διασύνδεση είναι ευρωπαϊκό έργο και θεωρώ ότι η Ευρωπαϊκή Ένωση θα έπρεπε να έχει αναλάβει πιο ενεργό ρόλο στη διαχείριση των γεωπολιτικών ζητημάτων.
Γιατί το έργο δεν έχει προσελκύσει επενδυτές και κεφάλαια;
Ένας επενδυτής θέλει να γνωρίζει ότι το έργο στο οποίο τοποθετεί κεφάλαιο διαθέτει σαφές θεσμικό και πολιτικό πλαίσιο. Χρειάζεται ξεκάθαρη θέση από τις εμπλεκόμενες κυβερνήσεις και την Ευρωπαϊκή Ένωση ως προς τη στήριξη και την προώθησή του.
Η είσοδος της Meridian στο εταιρικό σχήμα που έχει την ιδιοκτησία του έργου, με συμμετοχή 66% στο όχημα ειδικού σκοπού Great Sea Interconnector A.E., μπορεί να διαφοροποιήσει τη δυναμική και να δημιουργήσει νέες προοπτικές.
Το έργο έχει χαρακτηριστικά ρυθμιζόμενης επένδυσης, με προβλεπόμενη απόδοση κεφαλαίου 8,3% για τα πρώτα 17 χρόνια και 4,6% για την επόμενη περίοδο. Πρόκειται για αποδόσεις που μπορούν να είναι ελκυστικές για επενδυτές. Ωστόσο, το ζήτημα δεν είναι μόνο οικονομικό. Πρέπει να υπάρχει σαφής πολιτική βούληση και συνεννόηση μεταξύ των εμπλεκομένων πλευρών. Μέχρι πρόσφατα, δεν υπήρχε αυτό.
Με τις γεωπολιτικές εξελίξεις να αναδεικνύουν διαρκώς τους κινδύνους στην ενεργειακή τροφοδοσία, ποιο είναι τελικά το μοντέλο ενεργειακής ασφάλειας που πρέπει να επιδιώξει η Κύπρος;
Η ενέργεια δεν μπορεί πλέον να αντιμετωπίζεται αποκλειστικά με βάση το χαμηλότερο κόστος. Πρέπει να περάσουμε από τη λογική του «just in time», δηλαδή της εξασφάλισης του χαμηλότερου κόστους προμήθειας και διαδρόμου, στη λογική του «just in case», που σημαίνει ότι διατηρούμε εναλλακτικές επιλογές ακόμη και αν έχουν υψηλότερο κόστος.
Οι πρόσφατες γεωπολιτικές αναταράξεις έδειξαν πόσο εύκολα μπορούν να διαταραχθούν παραδοσιακές ενεργειακές πηγές και διαδρομές τροφοδοσίας. Γι' αυτό θεωρώ ότι η ενεργειακή ανεξαρτησία μιας χώρας εξαρτάται πλέον από την ευελιξία της, δηλαδή από τη δυνατότητα να αξιοποιεί πολλαπλές πηγές ενέργειας και διαφορετικούς διαδρόμους τροφοδοσίας.
Η Κύπρος πρέπει να αποφύγει την υπερβολική εξάρτηση από οποιαδήποτε μεμονωμένη τεχνολογία ή πηγή παραγωγής. Χρειάζεται ένας ισορροπημένος συνδυασμός εγχώριας παραγωγής, ανανεώσιμων πηγών, συμβατικών μονάδων και ηλεκτρικής διασύνδεσης.
ΑΠΕ και αποθήκευση: Οι αδυναμίες του σημερινού συστήματος
Παρά την ανάπτυξη των ανανεώσιμων πηγών ενέργειας, εξακολουθούμε να βλέπουμε σημαντικές περικοπές πράσινης παραγωγής. Πού εντοπίζεται το πρόβλημα και πόσο σημαντική είναι πλέον η αποθήκευση;
Η αποθήκευση ήταν εξαρχής απολύτως απαραίτητη για την περαιτέρω ανάπτυξη των ΑΠΕ. Η Κύπρος άργησε να προχωρήσει στον σχεδιασμό και την υλοποίηση των κατάλληλων υποδομών δικτύου, με αποτέλεσμα σήμερα να αντιμετωπίζουμε σημαντικές δυσκολίες στην αξιοποίηση της πράσινης παραγωγής.
Το πρόβλημα είναι ότι η ηλεκτρική ενέργεια από φωτοβολταϊκά και αιολικά συστήματα παράγεται ανάλογα με τις καιρικές συνθήκες και όχι όταν υπάρχει ανάγκη κατανάλωσης. Όταν η παραγωγή υπερβαίνει τη ζήτηση, ενώ κάποιες συμβατικές μονάδες παραμένουν σε λειτουργία, αναγκαζόμαστε να περιορίζουμε την παραγωγή από ΑΠΕ.
Αυτό είναι ένα από τα μεγαλύτερα προβλήματα του σημερινού ενεργειακού μας μοντέλου. Διαθέτουμε πράσινη παραγωγή χαμηλού κόστους, αλλά δεν έχουμε ακόμη τις υποδομές για να την αξιοποιούμε στον βαθμό που θα μπορούσαμε.
Τι χρειάζεται να αλλάξει ώστε να περιοριστούν οι περικοπές και να αξιοποιείται περισσότερο η ενέργεια που παράγεται από ΑΠΕ;
Χρειάζεται ένας συνδυασμός κεντρικών συστημάτων αποθήκευσης και υβριδικών συστημάτων που θα εγκαθίστανται σε μονάδες παραγωγής ΑΠΕ και εννοείται αναβάθμιση του ηλεκτρικού δικτύου ώστε να διαχειρίζεται πιο «έξυπνα» την παραγωγή προς την κατανάλωση.
Η αποθήκευση επιτρέπει να φυλάσσουμε την ενέργεια που παράγεται σε ώρες ηλιοφάνειας ή/και ανέμων και να τη χρησιμοποιούμε αργότερα, όταν υπάρχει μεγαλύτερη ζήτηση, ιδιαίτερα σε ώρες αιχμής. Με αυτόν τον τρόπο μειώνεται η ανάγκη λειτουργίας των συμβατικών μονάδων και αξιοποιείται στα μέγιστα η πράσινη παραγωγή.
Υπάρχει, επίσης, σε εξέλιξη η δημιουργία κεντρικού συστήματος αποθήκευσης, υπό την διαχείριση του αρμόδιου διαχειριστή του συστήματος μεταφοράς Κύπρου (ΔΣΜΚ), το οποίο θα χρησιμοποιείται, κατά την κρίση του ΔΣΜΚ, για σκοπούς ευστάθειας του δικτύου. Πρόκειται για μια σημαντική εξέλιξη, καθώς θα μπορεί να αποθηκεύεται ενέργεια όταν υπάρχει πλεόνασμα και να διοχετεύεται στο δίκτυο όταν χρειάζεται.
Παράλληλα, πρέπει να δοθούν κίνητρα ώστε οι επενδύσεις σε αποθήκευση να προχωρήσουν με ταχύτερους ρυθμούς. Είναι προς όφελος ολόκληρου του ενεργειακού συστήματος να περιοριστούν οι περικοπές και να αξιοποιείται μεγαλύτερο μέρος της πράσινης παραγωγής.
Αρκεί, όμως, η αποθήκευση ή χρειάζεται και αλλαγή στη συμβατική ηλεκτροπαραγωγή;
Φυσικά και χρειάζεται. Οι μονάδες που διαθέτουμε σήμερα δεν έχουν την απαιτούμενη ευελιξία. Πρόκειται σε σημαντικό βαθμό για παλαιές, ενεργοβόρες και ρυπογόνες μονάδες παραγωγής, οι οποίες παραμένουν σε λειτουργία, ακόμη και όταν υπάρχει επάρκεια ενέργειας από ΑΠΕ.
Αυτό σημαίνει ότι το σύστημα δεν μπορεί να προσαρμόζεται γρήγορα στις μεταβολές της παραγωγής και της ζήτησης. Σε ένα σύγχρονο ενεργειακό μοντέλο, οι συμβατικές μονάδες θα πρέπει να μπορούν να ενεργοποιούνται όταν χρειάζεται, χωρίς να χρειάζεται να λειτουργούν συνεχώς.
Είχαμε επισημάνει την ανάγκη επενδύσεων σε πιο ευέλικτες μονάδες παραγωγής, οι οποίες θα μπορούσαν να ανταποκρίνονται γρήγορα στις ανάγκες του συστήματος. Η αποθήκευση και οι ευέλικτες συμβατικές μονάδες πρέπει να λειτουργούν συμπληρωματικά.
Η αγορά ηλεκτρισμού και το υψηλό κόστος για τους καταναλωτές
Παρά τις επενδύσεις στις ΑΠΕ και τις εξαγγελίες για μεγάλα ενεργειακά έργα, το κόστος ηλεκτρισμού εξακολουθεί να επιβαρύνει νοικοκυριά και επιχειρήσεις. Πού εντοπίζονται οι βασικές στρεβλώσεις στην κυπριακή αγορά;
Ένα από τα σημαντικότερα ζητήματα αφορά τον τρόπο με τον οποίο λειτουργεί σήμερα η ανταγωνιστική αγορά ηλεκτρισμού. Το ευρωπαϊκό μοντέλο προβλέπει ότι οι προμηθευτές αγοράζουν ηλεκτρική ενέργεια από διαφορετικές πηγές παραγωγής και στη συνέχεια την προμηθεύουν στους τελικούς καταναλωτές.
Στην Κύπρο, ωστόσο, δεν έχουν ακόμη διαμορφωθεί όλες οι προϋποθέσεις για την πλήρη αξιοποίηση των πλεονεκτημάτων αυτού του μοντέλου. Παρά την είσοδο νέων προμηθευτών, η αγορά των οικιακών καταναλωτών εξακολουθεί να χαρακτηρίζεται από περιορισμένες επιλογές, ενώ ο ανταγωνισμός δεν έχει αναπτυχθεί στον βαθμό που θα μπορούσε.
Παράλληλα, η αυξανόμενη συμμετοχή των ΑΠΕ στο ενεργειακό μείγμα δεν μεταφράζεται αυτομάτως σε χαμηλότερες τιμές για τον τελικό καταναλωτή. Αυτό σχετίζεται και με τον τρόπο διαμόρφωσης των τιμών στην αγορά, καθώς σε αρκετές περιπτώσεις το κόστος εξακολουθεί να επηρεάζεται από τις ακριβότερες τεχνολογίες παραγωγής, ακόμη και όταν υπάρχει διαθέσιμη ηλεκτρική ενέργεια χαμηλότερου κόστους.
Επομένως, το ζητούμενο δεν είναι μόνο να αυξάνουμε την παραγωγή από ανανεώσιμες πηγές, αλλά να διασφαλίσουμε ότι τα οφέλη αυτής της τεχνολογίας θα φτάνουν ουσιαστικά στον καταναλωτή.
Πώς μπορεί να διορθωθεί αυτή η κατάσταση και να περάσει μεγαλύτερο μέρος του οφέλους στους τελικούς καταναλωτές;
Χρειάζεται ουσιαστική ενίσχυση του ανταγωνισμού στην προμήθεια ηλεκτρικής ενέργειας. Πρέπει να δημιουργηθούν περισσότερες επιλογές για τα νοικοκυριά και να ενθαρρυνθεί η περαιτέρω ανάπτυξη της λιανικής αγοράς, ώστε οι καταναλωτές να μπορούν να επιλέγουν προμηθευτή με βάση το προσφερόμενο πακέτο το οποίο θα περιλαμβάνει την πιο ανταγωνιστική τιμή.
Παράλληλα, είναι σημαντικό οι τιμές να αντανακλούν περισσότερο το πραγματικό κόστος της ηλεκτρικής ενέργειας και τις συνθήκες που επικρατούν στην αγορά. Η αυξανόμενη συμμετοχή των ΑΠΕ στην παραγωγή θα πρέπει σταδιακά να δημιουργεί αντίστοιχα οφέλη και για τους τελικούς καταναλωτές.
Δεν αρκεί να επενδύουμε στην πράσινη ενέργεια και να αυξάνουμε την παραγωγική μας δυνατότητα. Πρέπει να διαμορφώσουμε και τις κατάλληλες συνθήκες, ώστε η φθηνότερη παραγωγή να αξιοποιείται αποτελεσματικά προς όφελος της οικονομίας και της κοινωνίας.
Χρειάζεται, επομένως, καλύτερη λειτουργία της ανταγωνιστικής αγοράς, περισσότερες επιλογές για τους καταναλωτές, επενδύσεις στην αποθήκευση ενέργειας και αναβάθμιση των υποδομών. Όλα αυτά συνδέονται μεταξύ τους. Δεν μπορείς να αντιμετωπίσεις το κόστος ηλεκτρισμού μεμονωμένα, χωρίς να εξετάσεις συνολικά το ενεργειακό σύστημα.
Βασιλικό: Ένα δύσκολο έργο με ανοιχτές εκκρεμότητες
Κλείνοντας με το τερματικό φυσικού αερίου στο Βασιλικό, ένα έργο που έχει σημαδευτεί από μεγάλες καθυστερήσεις και προβλήματα. Υπάρχει πλέον ρεαλιστική προοπτική ολοκλήρωσής του;
Το Βασιλικό είναι ένα ιδιαίτερα επιβαρυμένο έργο, με σοβαρές εκκρεμότητες που δημιουργήθηκαν από την αρχική ανάθεση και την πορεία υλοποίησής του.
Κατά την ταπεινή μου άποψη, η αρχική επιλογή του αναδόχου δεν ήταν η καταλληλότερη για ένα τόσο σύνθετο κατασκευαστικό έργο. Στην πορεία, η αποχώρηση ενός από τα μέλη της κοινοπραξίας, το οποίο είχε σημαντικό ρόλο στο κατασκευαστικό μέρος, επιδείνωσε ακόμη περισσότερο την κατάσταση.
Ακολούθησαν διαφωνίες μεταξύ του αναδόχου και της ΕΤΥΦΑ, οι οποίες οδήγησαν σε διαδικασία διαιτησίας στο Λονδίνο. Οι απαιτήσεις του εργολάβου ανέρχονται περίπου στα 150 εκατομμύρια ευρώ, ενώ όσο παραμένουν σε εξέλιξη οι σχετικές διαδικασίες υπάρχει ενδεχόμενο να προκύψουν πρόσθετες οικονομικές επιβαρύνσεις.
- Διαβάστε επίσης: Ικανοποίηση ΔΕΦΑ για το ενδιαφέρον εταιρειών για ολοκλήρωση τερματικού στο Βασιλικό - Πότε θα κατακυρωθεί η σύμβαση
Ποια είναι τα σημαντικότερα βήματα που έγιναν για τη διασφάλιση της επένδυσης και ποια είναι η κατάσταση με το πλοίο;
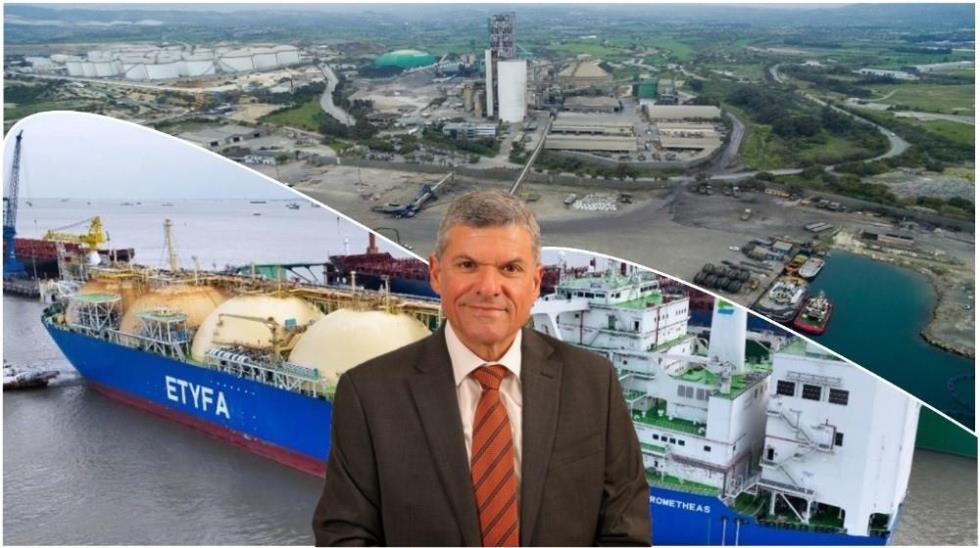
Ένα σημαντικό θετικό στοιχείο είναι ότι το μεγαλύτερο και πιο ακριβό μέρος του τερματικού, η πλωτή μονάδα προμήθειας και επαναεριοποίησης «Προμηθέας», πέρασε στην ιδιοκτησία της ΕΤΥΦΑ και, κατ' επέκταση, της Κυπριακής Δημοκρατίας.
Επίσης, καταφέραμε να εξασφαλίσουμε την επιστροφή του πλοίου, το οποίο βρισκόταν σε λιμάνι στο εξωτερικό, χωρίς να χρειαστεί να εκταμιευθούν πρόσθετα κεφάλαια για την κατοχή του. Θεωρώ ότι ήταν σωστή κίνηση, καθώς επρόκειτο για περιουσιακό στοιχείο που είχε ήδη πληρωθεί και έπρεπε να περάσει στην κατοχή της Κυπριακής Δημοκρατίας.
Το πλοίο παραμένει εκτός Κύπρου, καθώς η παραμονή του εκεί είναι οικονομικότερη μέχρι να ολοκληρωθούν οι υπόλοιπες εγκαταστάσεις στο Βασιλικό. Όταν θα είναι έτοιμες η προβλήτα και η χερσαίες εγκαταστάσεις, θα πρέπει να μεταφερθεί στην Κύπρο, να ολοκληρωθούν οι απαραίτητες πιστοποιήσεις και να διαπιστωθεί ότι το πλοίο και οι χερσαίες εγκαταστάσεις μπορούν να λειτουργήσουν με ασφάλεια ως ενιαίο σύστημα.
Πρέπει, επίσης, να ληφθούν υπόψη οι δεσμεύσεις που συνδέονται με την ευρωπαϊκή χρηματοδότηση και τις ευρωπαϊκές τράπεζες που συμμετέχουν στη χρηματοδότηση του έργου.
Γνωρίζετε σε ποιο σημείο βρίσκεται η προσπάθεια για την επιλογή νέου εργολάβου;
Έχει προχωρήσει η διαδικασία εκδήλωσης ενδιαφέροντος και, σύμφωνα με τις πληροφορίες που έχω, έχουν εκδηλώσει ενδιαφέρον οκτώ οργανισμοί, ορισμένοι από τους οποίους διαθέτουν δυνατότητα ολοκλήρωσης και σημαντική εμπειρία.
Το κρίσιμο ζήτημα είναι να επιλεγεί ένας εργολάβος με την κατάλληλη τεχνογνωσία και, κυρίως, με αποδεδειγμένη ικανότητα ολοκλήρωσης παρόμοιων ημιτελών ενεργειακών έργων.
Δεν είναι το ίδιο να ξεκινάς ένα έργο από το μηδέν και να αναλαμβάνεις ένα έργο που έχει ήδη κατασκευαστεί εν μέρει από άλλον εργολάβο. Υπάρχουν εξαρτήματα και εγκαταστάσεις που πρέπει να ελεγχθούν, να πιστοποιηθούν και να αξιολογηθούν ως προς τη συμβατότητά τους με τις τελικές προδιαγραφές.
Επίσης, ο νέος εργολάβος πιθανό να κληθεί να αναλάβει ευθύνες για εργασίες που δεν έχει εκτελέσει ο ίδιος. Αυτό δημιουργεί πρόσθετους τεχνικούς και οικονομικούς κινδύνους, οι οποίοι θα πρέπει να αξιολογηθούν πολύ προσεκτικά από τα εμπλεκόμενα μέρη.
Γι' αυτό θεωρώ ότι η εμπειρία στην ολοκλήρωση ημιτελών ενεργειακών έργων θα πρέπει να έχει ιδιαίτερα μεγάλη βαρύτητα στα κριτήρια επιλογής του νέου εργολάβου.