

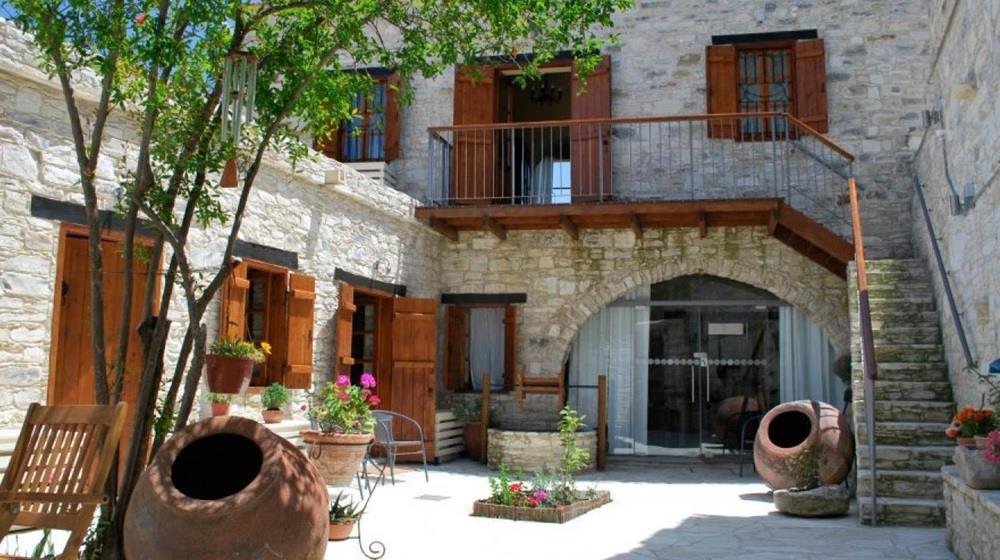
Σημαντικές αλλαγές στο καθεστώς που διέπει τις διατηρητέες οικοδομές προωθεί το Υπουργείο Εσωτερικών, μέσω νομοσχεδίου που ετοίμασε και έθεσε σε δημόσια διαβούλευση το Τμήμα Πολεοδομίας και Οικήσεως.
Μεταξύ των βασικών προνοιών περιλαμβάνονται η απαλλαγή από τον φόρο κεφαλαιουχικών κερδών υπό συγκεκριμένες προϋποθέσεις, η απλοποίηση της μεταφοράς συντελεστή δόμησης και η δημιουργία ειδικού λογαριασμού για τη χρηματοδότηση της συντήρησης και αποκατάστασης διατηρητέων κτηρίων.
Σύμφωνα, πάντως, με την αιτιολογική έκθεση που συνοδεύει το προσχέδιο του τροποποιητικού νομοσχεδίου, σκοπός του νομοθετήματος είναι ο εκσυγχρονισμός συγκεκριμένων διατάξεων της υφιστάμενης νομοθεσίας και η βελτίωση της λειτουργικότητάς της.
Φοροαπαλλαγή για πώληση διατηρητέων μετά από 20 χρόνια
Μία από τις σημαντικότερες αλλαγές αφορά την προτεινόμενη απαλλαγή από τον φόρο κεφαλαιουχικών κερδών κατά την πώληση διατηρητέας οικοδομής.
Ειδικότερα, το νομοσχέδιο προβλέπει ότι η διάθεση διατηρητέας οικοδομής δεν θα θεωρείται φορολογητέα διάθεση για σκοπούς του «περί Φορολογίας Κεφαλαιουχικών Κερδών Νόμου», εφόσον πληρούνται συγκεκριμένες προϋποθέσεις.
Όπως τονίζεται, η εν λόγω απαλλαγή κρίνεται αναγκαία επειδή κατά την πώληση διατηρητέας οικοδομής δεν εκπίπτονται οι δαπάνες για τις οποίες χορηγήθηκαν φορολογικές εκπτώσεις για σκοπούς φόρου εισοδήματος, ή που έχουν επιχορηγηθεί, μειώνοντας έτσι το φορολογικό όφελος που είχε παρασχεθεί ως κίνητρο για τη συντήρηση της διατηρητέας οικοδομής.
Σημειώνεται πως στα 20 έτη κατοχής θα συνυπολογίζονται και οι ιδιοκτήτες που απέκτησαν τη διατηρητέα οικοδομή μέσω:
- Δωρεάς από συγγενικό πρόσωπο·
- Δωρεάς που γίνεται σε εταιρεία περιορισμένης ευθύνης, της οποίας οι μέτοχοι είναι μέλη και εξακολουθούν για μια πενταετία μετά τη δωρεά να είναι μέλη της οικογένειας του διαθέτη·
- Δωρεάς που γίνεται από εταιρεία περιορισμένης ευθύνης, της οποίας όλοι οι μέτοχοι είναι μέλη της ίδιας οικογένειας, σε μέτοχό της όταν το αντικείμενο της δωρεάς αποκτήθηκε από την εν λόγω εταιρεία επίσης με δωρεά.
Μεταφορά συντελεστή δόμησης και από τεμάχια σε διατηρητέες περιοχές
Εξάλλου, ιδιαίτερη βαρύτητα δίνεται και στην επέκταση του μηχανισμού μεταφοράς συντελεστή δόμησης.
Με τις προτεινόμενες τροποποιήσεις, η δυνατότητα μεταφοράς δεν θα περιορίζεται στις διατηρητέες οικοδομές, αλλά θα καλύπτει και τεμάχια που βρίσκονται σε διατηρητέες περιοχές, όπως αυτές καθορίζονται με βάση τον «περί Πολεοδομίας και Χωροταξίας Νόμο».
Ο Υπουργός Εσωτερικών θα μπορεί, κατόπιν αίτησης, να επιτρέπει τη μεταφορά ολόκληρου ή μέρους του διαθέσιμου συντελεστή δόμησης προς καθορισμένες περιοχές δέκτες.
Παράλληλα, προβλέπεται ότι οι περιοχές στις οποίες μπορεί να μεταφερθεί συντελεστής δόμησης θα μπορούν να καθορίζονται και μέσω σχεδίων ανάπτυξης, αντί αποκλειστικά μέσω ειδικού διατάγματος.
Με τον τρόπο αυτό επιχειρείται να καταστεί πιο ευέλικτη η αξιοποίηση του θεσμού, ο οποίος λειτουργεί ως εργαλείο αντιστάθμισης των περιορισμών ανάπτυξης που συνεπάγεται η προστασία διατηρητέων οικοδομών και περιοχών.
Δημιουργείται Μητρώο Συντελεστή Δόμησης
Κεντρικό στοιχείο της μεταρρύθμισης αποτελεί, δε, και η δημιουργία Μητρώου Συντελεστή Δόμησης, στο οποίο θα καταγράφεται ο διαθέσιμος συντελεστής που μπορεί να μεταφερθεί από διατηρητέες οικοδομές ή περιοχές, καθώς και ο συντελεστής που ζητείται να μεταφερθεί προς οικοδομές δέκτες.
Η καταγραφή αυτή θα επιτρέπει την παρακολούθηση τόσο του διαθέσιμου αποθέματος όσο και της ζήτησης για πρόσθετο συντελεστή δόμησης.
Σύμφωνα με την αιτιολογική έκθεση, η νέα διαδικασία αποσκοπεί στην απλοποίηση και επίσπευση της εξέτασης των σχετικών αιτήσεων.
Επιπλέον, το νομοσχέδιο προβλέπει ότι η μεταφορά του συντελεστή δόμησης θα μπορεί να πραγματοποιείται είτε συνολικά είτε τμηματικά, σε διαφορετικούς χρόνους, σύμφωνα με τις σχετικές πρόνοιες.
Ειδικός λογαριασμός και αποσύνδεση δότη από δέκτη
Μία ακόμη ουσιαστική διαφοροποίηση είναι η δημιουργία Λογαριασμού Καταθέσεων στο Τμήμα Πολεοδομίας και Οικήσεως για τις διατηρητέες οικοδομές.
Ο λογαριασμός αυτός εντάσσεται στον νέο μηχανισμό μεταφοράς συντελεστή δόμησης και αποσκοπεί στην αποσύνδεση των αιτήσεων των ιδιοκτητών που διαθέτουν συντελεστή προς μεταφορά από τις αιτήσεις εκείνων που επιθυμούν να αποκτήσουν πρόσθετο συντελεστή.
Πρακτικά, η προτεινόμενη ρύθμιση δημιουργεί τις προϋποθέσεις ώστε οι δύο διαδικασίες να μην εξαρτώνται από την ταυτόχρονη εξέταση συγκεκριμένου ζεύγους δότη και δέκτη.
Το νομοσχέδιο προβλέπει επίσης ότι, στις περιπτώσεις παραχώρησης χαρισμένου συντελεστή δόμησης για σκοπούς συντήρησης διατηρητέας οικοδομής, το σχετικό χρηματικό ποσό θα κατατίθεται στον λογαριασμό από τον ιδιοκτήτη της οικοδομής δέκτη.
Αφού παρακρατηθεί η προβλεπόμενη εισφορά, το υπόλοιπο ποσό θα καταβάλλεται σταδιακά στον ιδιοκτήτη της διατηρητέας οικοδομής, ανάλογα με την πρόοδο των εργασιών συντήρησης.
Εισφορά 10% για διάσωση και αποκατάσταση
Στο νομοσχέδιο προβλέπεται εισφορά ύψους 10% επί της αξίας του μεταφερόμενου συντελεστή δόμησης, η οποία θα καταβάλλεται από τον ιδιοκτήτη της οικοδομής δέκτη στον ειδικό λογαριασμό.
Τα ποσά αυτά θα προορίζονται για ειδικούς σκοπούς διάσωσης και αποκατάστασης διατηρητέων οικοδομών.
Παράλληλα, παρέχεται στον Διευθυντή του Τμήματος Πολεοδομίας και Οικήσεως η δυνατότητα έκδοσης εγκυκλίων για τη διαχείριση του λογαριασμού και τον καθορισμό προτεραιοτήτων στην κατανομή των χορηγιών.
Αλλαγές και στις φορολογικές εκπτώσεις συντήρησης
Το νομοσχέδιο περιλαμβάνει επίσης ρυθμίσεις που αφορούν τις φορολογικές εκπτώσεις για δαπάνες συντήρησης διατηρητέων οικοδομών.
Συγκεκριμένα, προβλέπεται ότι οι σχετικές δαπάνες θα κατανέμονται ισόποσα στο φορολογικό έτος κατά το οποίο πραγματοποιούνται και στα τέσσερα επόμενα φορολογικά έτη.
Ο ιδιοκτήτης θα έχει τη δυνατότητα να μη διεκδικήσει μέρος ή το σύνολο της έκπτωσης σε συγκεκριμένο έτος, με πρόνοια για ανακατανομή των μη διεκδικηθέντων ποσών στην εναπομείνασα περίοδο.
Διευκρινίζεται ακόμη ότι οποιαδήποτε επιχορήγηση λαμβάνει ο ιδιοκτήτης θα μειώνει το ποσό της δαπάνης για το οποίο δικαιούται φορολογική έκπτωση.
Στις σχετικές ρυθμίσεις περιλαμβάνεται και η επιχορήγηση για ενδιάμεση συντήρηση του κελύφους διατηρητέας οικοδομής.
Ηλεκτρονικές αιτήσεις και ψηφιακό μητρώο
Σημαντική αλλαγή προωθείται και στον τρόπο υποβολής των αιτήσεων.
Το νομοσχέδιο προβλέπει ότι οι αιτήσεις που εμπίπτουν στις διατάξεις του νόμου θα υποβάλλονται ηλεκτρονικά μέσω του πληροφοριακού συστήματος του Τμήματος Πολεοδομίας και Οικήσεως.
Σε ηλεκτρονική μορφή θα τηρείται και το Μητρώο Συντελεστή Δόμησης.
Μέχρι την εφαρμογή της ηλεκτρονικής διαδικασίας, οι αιτήσεις θα συνεχίσουν να υποβάλλονται στον Διευθυντή του Τμήματος Πολεοδομίας και Οικήσεως, με τον τρόπο που αυτός θα καθορίζει.
Διαβούλευση μέχρι τις 22 Οκτωβρίου
Όπως έχει λεχθεί και εισαγωγικά, το νομοσχέδιο τέθηκε σε δημόσια διαβούλευση στις 8 Οκτωβρίου 2026, με καταληκτική ημερομηνία την 22α Οκτωβρίου 2026.
Οι προτεινόμενες αλλαγές αφορούν άμεσα ιδιοκτήτες διατηρητέων οικοδομών και τεμαχίων σε διατηρητέες περιοχές, αλλά και ιδιοκτήτες ακινήτων σε περιοχές όπου επιτρέπεται η απόκτηση πρόσθετου συντελεστή δόμησης.
Εφόσον προωθηθεί και ψηφιστεί, το νομοσχέδιο αναμένεται να διαφοροποιήσει ουσιαστικά τη διαδικασία μεταφοράς συντελεστή δόμησης και το πλαίσιο οικονομικών κινήτρων για τη διατήρηση της αρχιτεκτονικής κληρονομιάς.
Σύμφωνα με το προτεινόμενο κείμενο, ο τροποποιητικός νόμος θα τεθεί σε ισχύ από την ημερομηνία δημοσίευσής του στην Επίσημη Εφημερίδα της Δημοκρατίας.