


Η Κεντρική Τράπεζα της Κύπρου δημοσίευσε σήμερα νέα ανάρτηση στο The CBC Blog, με τίτλο: «Το Νομοθετικό Πλαίσιο των Εκποιήσεων στην Κύπρο: Μηχανισμός Χρηματοπιστωτικής Σταθερότητας».
Το άρθρο εξετάζει το ισχύον νομοθετικό πλαίσιο των εκποιήσεων στην Κύπρο, τις δικλείδες προστασίας που παρέχονται στους δανειολήπτες και τον ρόλο του πλαισίου στη διαχείριση των μη εξυπηρετούμενων δανείων και στη διατήρηση της χρηματοπιστωτικής σταθερότητας. Παρουσιάζονται επίσης στοιχεία σχετικά με την εφαρμογή και τα αποτελέσματα των διαδικασιών εκποίησης.
- Διαβάστε επίσης: Η άνοδος και η πτώση των ΜΕΔ στην Κύπρο: Επιλύθηκαν, μεταφέρθηκαν ή μετασχηματίστηκαν;
- Διαβάστε επίσης: Εκποιήσεις: Κίνδυνοι για την χρηματοπιστωτική σταθερότητα και την κουλτούρα πληρωμών
- Διαβάστε επίσης: Το κόστος της αδράνειας μεγαλώνει για τους δανειολήπτες με ΜΕΔ
I. Εισαγωγή: Χρηματοπιστωτική Σταθερότητα και Πλαίσιο Εκποιήσεων
Η σταθερότητα του τραπεζικού συστήματος συνιστά ακρογωνιαίο λίθο για την εύρυθμη λειτουργία και τη μακροπρόθεσμη βιωσιμότητα της κυπριακής οικονομίας. Η εμπειρία της Κύπρου κατά την προηγούμενη δεκαπενταετία ανέδειξε με σαφήνεια τον καθοριστικό ρόλο που διαδραματίζει η ευρωστία του χρηματοπιστωτικού τομέα στη διατήρηση της οικονομικής ανάπτυξης, της επενδυτικής εμπιστοσύνης και της κοινωνικής ευημερίας. Οι σοβαρές προκλήσεις που αντιμετώπισε η χώρα, τόσο σε επίπεδο τραπεζικού συστήματος όσο και στην πραγματική οικονομία, κατέδειξαν ότι η συσσώρευση κινδύνων στον χρηματοπιστωτικό τομέα μπορεί να έχει εκτεταμένες και πολυδιάστατες επιπτώσεις.
Στο πλαίσιο αυτό, τα Μη Εξυπηρετούμενα Δάνεια (ΜΕΔ) αποτελούν έναν από τους σημαντικότερους παράγοντες που επηρεάζουν τη σταθερότητα και την αποτελεσματικότητα του τραπεζικού συστήματος. Η ύπαρξη υψηλού αποθέματος ΜΕΔ περιορίζει την ικανότητα των πιστωτικών ιδρυμάτων να διοχετεύουν νέα κεφάλαια στην οικονομία, αυξάνει το κόστος διαχείρισης κινδύνου και επηρεάζει αρνητικά το κόστος χρηματοδότησης. Ως αποτέλεσμα, οι επιπτώσεις δεν περιορίζονται μόνο στα τραπεζικά ιδρύματα, αλλά μετακυλίονται και στους συνεπείς δανειολήπτες, οι οποίοι ενδέχεται να αντιμετωπίσουν αυξημένο κόστος δανεισμού και πιο αυστηρούς όρους χρηματοδότησης. Υπό το πρίσμα αυτό, το παρόν άρθρο εξετάζει την εφαρμογή των περί Μεταβιβάσεως και Υποθηκεύσεως Ακινήτων Νόμων, όπως αυτοί έχουν τροποποιηθεί, οι οποίοι αποτελούν το βασικό νομοθετικό πλαίσιο που διέπει τις διαδικασίες εκποίησης και ρευστοποίησης ενυπόθηκων εξασφαλίσεων. Οι πρόνοιες που καθορίζουν την αποτελεσματικότητα των διαδικασιών εκποίησης συνιστά κρίσιμο παράγοντα για τη διαχείριση των ΜΕΔ, τη χρηματοοικονομική σταθερότητα και, κατ’ επέκταση, την ομαλή λειτουργία του τραπεζικού συστήματος Η φιλοσοφία του πλαισίου των εκποιήσεων στηρίζεται στην αρχή ότι ο μηχανισμός αυτός δεν υφίσταται για να προωθεί τις εκποιήσεις ως αυτοσκοπό, αλλά για να λειτουργεί ως εργαλείο έσχατης προσφυγής. Σκοπός του είναι να ενισχύει την πιστωτική πειθαρχία, να προστατεύει τους καταθέτες και να συμβάλλει στη θωράκιση της χρηματοπιστωτικής σταθερότητας.
II. Νομοθετικό Υπόβαθρο:
- Οι περί Μεταβιβάσεως και Υποθηκεύσεως Ακινήτων Νόμοι του 1965 έως 2026 – Μέρος VIA
- Οι περί της Σύστασης και Λειτουργίας του Ενιαίου Φορέα Εξώδικης Επίλυσης Διαφορών Χρηματοοικονομικής Φύσεως Νόμοι του 2010 έως 2026
- Οι περί Δικαστηρίων Νόμοι του 1960 έως 2026
- Οι περί Αφερεγγυότητας Φυσικών Προσώπων (Προσωπικά Σχέδια Αποπληρωμής και Διάταγμα Απαλλαγής Οφειλών) Νόμοι του 2015 έως 2026
Το νομοθετικό πλαίσιο που διέπει τις διαδικασίες εκποιήσεων ακινήτων στην Κύπρο έχει εξελιχθεί σταδιακά, αντανακλώντας τις ανάγκες και τις προκλήσεις του τραπεζικού συστήματος. Οι αρχικές πρόνοιες του περί Μεταβιβάσεως και Υποθηκεύσεως Ακινήτων Νόμου διαμορφώθηκαν σε μια περίοδο όπου η διαδικασία εκποίησης ήταν ιδιαίτερα χρονοβόρα και συχνά αναποτελεσματική, γεγονός που περιόριζε την ικανότητα των πιστωτικών ιδρυμάτων να διαχειριστούν αποτελεσματικά τον πιστωτικό κίνδυνο. Μετά την κρίση του 2013 και την ανάγκη για ουσιαστική μείωση των ΜΕΔ, το νομοθετικό πλαίσιο αναθεωρήθηκε σημαντικά το 2018, με στόχο την επιτάχυνση και τον εξορθολογισμό των διαδικασιών εκποίησης, ενισχύοντας παράλληλα τη διαφάνεια. Οι τροποποιήσεις επιδίωξαν να εξισορροπήσουν τα δικαιώματα των ενυπόθηκων δανειστών και οφειλετών, διασφαλίζοντας αφενός την αποτελεσματική ρευστοποίηση ενυπόθηκων εξασφαλίσεων και αφετέρου την προστασία των δανειοληπτών μέσω σαφών διαδικασιών και χρονοδιαγραμμάτων. Το υφιστάμενο πλαίσιο είναι αποτέλεσμα της σταδιακής αυτής εξέλιξης, συνδυάζοντας την ανάγκη για αποτελεσματική διαχείριση των εξασφαλίσεων ΜΕΔ με την υποχρέωση διατήρησης ενός ισορροπημένου και λειτουργικού συστήματος.
Οι Δικλείδες Ασφαλείας του Νομοθετικού Πλαισίου των Εκποιήσεων:
Το υφιστάμενο πλαίσιο εκποιήσεων περιλαμβάνει πρόνοιες ώστε οι διαδικασίες ρευστοποίησης ενυπόθηκων εξασφαλίσεων να εφαρμόζονται μόνο αφού εξαντληθούν όλα τα διαθέσιμα μέσα επίλυσης και προστασίας των εμπλεκομένων μερών.
Υποχρέωση αναδιάρθρωσης: Πριν από οποιαδήποτε ενέργεια εκποίησης και τερματισμού πιστωτικών διευκολύνσεων, οι ενυπόθηκοι δανειστές οφείλουν να ακολουθήσουν τις διαδικασίες του Κώδικα Συμπεριφοράς της ΚΤΚ, αξιολογώντας τη βιωσιμότητα του δανειολήπτη και εξετάζοντας όλες τις ρεαλιστικές επιλογές αναδιάρθρωσης. Η πρόνοια αυτή λειτουργεί ως πρωταρχική δικλείδα προστασίας, διασφαλίζοντας ότι η εκποίηση αποτελεί έσχατο μέτρο και όχι την πρώτη επιλογή.
Σε συνέχεια αυτής της πρωταρχικής δικλείδας, το νομοθετικό πλαίσιο προβλέπει μια δεύτερη γραμμή προστασίας, μέσω μιας σειράς υποχρεωτικών ειδοποιήσεων που προηγούνται κάθε διαδικασίας εκποίησης η οποία καθορίζεται στο Μέρος VIA των περί Μεταβιβάσεως και Υποθηκεύσεως Ακινήτων Νόμων.
Στάδια αποστολής ειδοποιήσεων πριν από οποιαδήποτε ενέργεια εκποίησης ενυπόθηκου ακινήτου
Τα βασικά στάδια είναι:
Επιστολή Τύπου «Θ»: Αποτελεί την πρώτη επίσημη ειδοποίηση στο πλαίσιο του Μέρους VΙΑ. Αποστέλλεται όταν ο οφειλέτης βρίσκεται σε καθυστέρηση πέραν των 120 ημερών και καλείται να τακτοποιήσει την οφειλή εντός συγκεκριμένης προθεσμίας. Η εν λόγω επιστολή καθώς και το περιεχόμενό της θεσμοθετήθηκε υποχρεωτικά με τις τροποποιήσεις του 2024. Περιλαμβάνει:
- Το ποσό της καθυστέρησης και το συνολικό υπόλοιπο της οφειλής.
- Τους τόκους, χρεώσεις και έξοδα που έχουν επιβληθεί.
- Τη νομική βάση της απαίτησης (σύμβαση, υποθήκη).
- Την προθεσμία συμμόρφωσης
- Την προειδοποίηση ότι, εάν δεν υπάρξει ανταπόκριση, θα ακολουθήσει η επόμενη ειδοποίηση (Επιστολή «Ι»).
- Πληροφορίες για δυνατότητα αναδιάρθρωσης ή επικοινωνίας με τον ενυπόθηκο δανειστή.
Επιστολή Τύπου «Ι»: Αποστέλλεται όταν ο οφειλέτης δεν ανταποκριθεί στην Επιστολή «Θ». Περιλαμβάνει:
- Επανάληψη του ποσού οφειλής και της καθυστέρησης.
- Αναφορά ότι η Επιστολή «Θ» δεν έχει τύχει ανταπόκρισης.
- Νέα, δεύτερη προθεσμία για τακτοποίηση ή υποβολή πρότασης αναδιάρθρωσης.
- Ενημέρωση ότι, σε περίπτωση μη συμμόρφωσης, θα αποσταλεί η Επιστολή «ΙΑ», η οποία οδηγεί στο επόμενο στάδιο της διαδικασίας εκποίησης.
- Υποχρεωτική αναφορά στο δικαίωμα υποβολής παραπόνου στον Χρηματοοικονομικό Επίτροπο.
Επιστολή Τύπου «ΙΑ»: Αποστέλλεται όταν ο οφειλέτης εξακολουθεί να μην ανταποκρίνεται και τον ενημερώνει ότι ο ενυπόθηκος δανειστής προτίθεται να προχωρήσει στο επόμενο στάδιο της διαδικασίας εκποίησης, εφόσον δεν υπάρξει συμμόρφωση εντός της τελικής προθεσμίας. Περιλαμβάνει:
- Το τελικό ποσό οφειλής και όλες τις χρεώσεις.
- Αναφορά ότι οι επιστολές «Θ» και «Ι» δεν έτυχαν ανταπόκρισης.
- Τελική προθεσμία για συμμόρφωση.
- Ενημέρωση ότι, αν δεν υπάρξει ανταπόκριση, ο δανειστής θα προχωρήσει στο επόμενο στάδιο εκποίησης.
- Περιγραφή της επόμενης διαδικασίας (π.χ. δημοσίευση ειδοποίησης πώλησης).
- Υποχρεωτική αναφορά στο δικαίωμα υποβολής παραπόνου στον Χρηματοοικονομικό Επίτροπο.
Σημειώνεται ότι οι προθεσμίες μεταξύ των επιστολών είναι νομικά καθορισμένες και αποτελούν υποχρεωτικό μέρος της διαδικασίας, ώστε να διασφαλίζεται ότι ο οφειλέτης έχει λάβει επαρκή χρόνο και ενημέρωση.
Δικαίωμα προσφυγής στη δικαιοσύνη, στον Χρηματοοικονομικό Επίτροπο ή στον Σύμβουλο Αφερεγγυότητας:
Ο ενυπόθηκος οφειλέτης διαθέτει θεσμοθετημένο δικαίωμα να αμφισβητήσει την ορθότητα ή τη νομιμότητα των ενεργειών του ενυπόθηκου δανειστή είτε μέσω δικαστικής διαδικασίας είτε μέσω προσφυγής στον Χρηματοοικονομικό Επίτροπο (ΧΕ). Ωστόσο, η άσκηση δικαστικής προσφυγής δεν συνεπάγεται αυτομάτως αναστολή της διαδικασίας εκποίησης, εκτός εάν εκδοθεί σχετική δικαστική απόφαση. Η πρόνοια αυτή διασφαλίζει την ισορροπία μεταξύ της προστασίας των δικαιωμάτων του ενυπόθηκου οφειλέτη και της ανάγκης για αποτελεσματική διαχείριση τόσο των υφιστάμενων όσο και των δυνητικών ΜΕΔ.
Παράλληλα, με τον περί Δικαστηρίων (Τροποποιητικό) Νόμο του 2026 εισάγονται σημαντικές αλλαγές στο πλαίσιο επίλυσης διαφορών που σχετίζονται με τερματισμένες πιστωτικές διευκολύνσεις και διαδικασίες εκποίησης ενυπόθηκων ακινήτων. Με την τροποποίηση του άρθρου 22Γ, ενισχύεται η αρμοδιότητα των Επαρχιακών Δικαστηρίων να εκδικάζουν διαφορές μεταξύ δανειοληπτών, εγγυητών και πιστωτών, περιλαμβανομένων ζητημάτων υπερχρεώσεων και καταχρηστικών ρητρών, καθώς και υποθέσεων πώλησης ενυπόθηκης Κύριας κατοικίας μέχρι €350.000. Ο νέος νόμος καθιερώνει προθεσμία 45 ημερών για την καταχώριση έφεσης παραμερισμού της ειδοποίησης Τύπου «ΙΑ», ενώ προβλέπει ότι η εκδίκαση και η έκδοση απόφασης επί της ουσίας πρέπει να ολοκληρώνονται εντός 12 μηνών, εκτός αν το Δικαστήριο αποφασίσει διαφορετικά. Προνοείται επίσης ότι σε περίπτωση κακής πίστης του οφειλέτη, οι διαδικασίες παραμερισμού δεν εφαρμόζονται, επιτρέποντας την απρόσκοπτη συνέχιση της διαδικασίας εκποίησης.
Επιπρόσθετα, υπάρχει η επιλογή προσφυγής στον ΧΕ η οποία αποτελεί επίσης μια σημαντική δικλείδα ασφαλείας, καθώς παρέχει μια ταχύτερη, εξωδικαστική και εξειδικευμένη διαδικασία εξέτασης διαφορών. Μέσω αυτής της εξωδικαστικής και εξειδικευμένης διαδικασίας, ο ΧΕ αξιολογεί κατά πόσο οι ενέργειες του ενυπόθηκου δανειστή συνάδουν με τις νομοθετικές υποχρεώσεις, ενισχύοντας την προστασία του ενυπόθηκου οφειλέτη και τη διαφάνεια κατά τη διαδικασίας εκποίησης.
Με τις τελευταίες τροποποιήσεις του Νόμου του ΧΕ, ένας επιλέξιμος οφειλέτης[1] διαθέτει το δικαίωμα να υποβάλει παράπονο στον ΧΕ για την επιβεβαίωση του ύψους του απαιτητού ποσού στο στάδιο της επιστολής «Ι» ή της «ΙΑ». Εφόσον ο ΧΕ εξετάσει το παράπονο, εκδώσει απόφαση και αυτή γίνει αποδεκτή ως δεσμευτική από τα δύο μέρη, παρέχεται συγκεκριμένη προθεσμία για την επίτευξη συμφωνίας αναδιάρθρωσης ή εξόφλησης. Σε περίπτωση αθέτησης των όρων της συμφωνίας από τον ενυπόθηκο οφειλέτη, ο ενυπόθηκος δανειστής δύναται να συνεχίσει τη διαδικασία εκποίησης. Αντιθέτως, εάν η προθεσμία παρέλθει χωρίς την επίτευξη συμφωνίας, οι διαδικασίες εκποίησης αναστέλλονται υποχρεωτικά για καθορισμένη περίοδο, εφόσον ο οφειλέτης επιθυμεί να απευθυνθεί σε αδειοδοτημένο Σύμβουλο Αφερεγγυότητας. Περαιτέρω, ο ενυπόθηκος οφειλέτης δύναται να αποταθεί σε Σύμβουλο Αφερεγγυότητας ανεξαρτήτως της διαδικασίας του ΧΕ, στο πλαίσιο των προνοιών που προβλέπονται από τον περί Αφερεγγυότητας Νόμο.
Σημειώνεται ότι η εξέταση παραπόνου από τον ΧΕ και η καταχώριση έφεσης παραμερισμού της ειδοποίησης Τύπου «ΙΑ» ενώπιον του Δικαστηρίου, για επιλέξιμους οφειλέτες, αποτελούν διακριτές και αμοιβαία αποκλειόμενες διαδικασίες. Ο ενυπόθηκος οφειλέτης μπορεί να επιλέξει είτε την εξωδικαστική εξέταση του παραπόνου από τον ΧΕ είτε τη δικαστική οδό μέσω έφεσης παραμερισμού, αλλά όχι και τις δύο ταυτόχρονα.
III. Ανάλυση Δεδομένων βάσει των διαδικασιών εκποίησης που προνοούνται στους περί Μεταβιβάσεως και Υποθηκεύσεως Ακινήτων Νόμους:
Η ανάλυση βασίζεται σε στοιχεία που υποβάλλονται στην ΚΤΚ από τα αδειοδοτημένα πιστωτικά ιδρύματα (ΑΠΙ) και τις εταιρείες εξαγοράς πιστώσεων (ΕΕΠ), σύμφωνα με τις διαδικασίες και τις υποχρεώσεις που καθορίζονται στο ισχύον νομοθετικό πλαίσιο, περιλαμβανομένων των σταδίων αποστολής/επίδοσης επιστολών, των ενεργειών ανάκτησης/διευθέτησης και παρακολούθησης της εξέλιξης των εκποιήσεων.
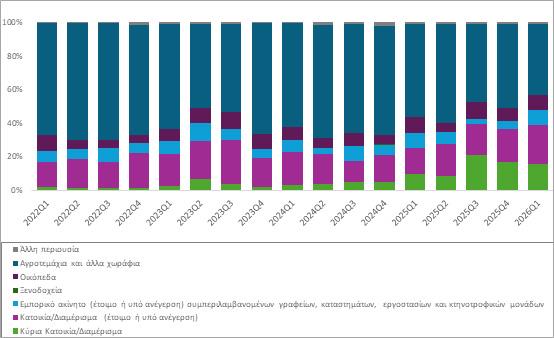
Τα δεδομένα καταδεικνύουν ότι, παρά τη σχετική αύξηση των εκποιήσεων κύριας κατοικίας που έχει παρατηρηθεί τα τελευταία τρίμηνα, το ποσοστό των κύριων κατοικιών που εκποιήθηκαν με οποιονδήποτε τρόπο από τον Ιανουάριο του 2022 μέχρι και τον Μάρτιο του 2026 παραμένει περιορισμένο, αντιστοιχώντας σε μόλις 6% του συνόλου των πραγματοποιηθεισών εκποιήσεων (Διάγραμμα 1).
Διαχρονικά, η γεωργική γη (αγροτεμάχια και λοιπά χωράφια) αποτελεί το κύριο είδος ακινήτου που εκποιείται, αντιστοιχώντας στο 61% του συνόλου των εκποιήσεων και ακολουθεί η κατοικία/διαμέρισμα (έτοιμο ή υπό ανέγερση) με 18%, τάση που επιβεβαιώνεται μέχρι και το πρώτο τρίμηνο του 2026. Σε σχέση με τον συνολικό όγκο εκποιήσεων, παρατηρείται ότι από το 2024 είναι σχετικά σταθερός με μικρές διαφοροποιήσεις στη σύνθεση των κατηγοριών ακινήτων.
Διάγραμμα 1: Ποσοστό ανά είδος ενυπόθηκου ακινήτου που εκποιήθηκε με οποιοδήποτε τρόπο προνοούν οι διατάξεις του Μέρους VIA των περί Μεταβιβάσεως και Υποθηκεύσεως Ακινήτων Νόμων
Πηγή: ΚΤΚ.
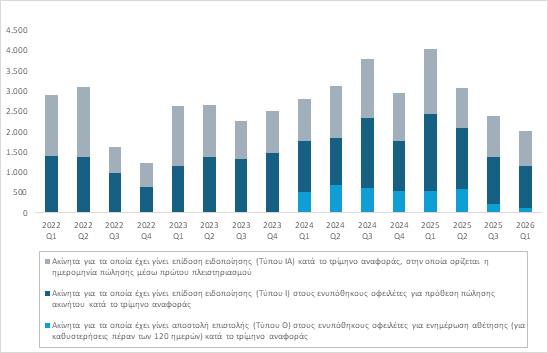
Σε σχέση με τον αριθμό αποστολής ειδοποιήσεων εκποίησης, τα δεδομένα καταδεικνύουν ότι ο όγκος των επιστολών που αποστέλλονται ή επιδίδονται, αν και μειωμένος κατά τα τελευταία τρίμηνα, παραμένει ψηλός, παρουσιάζοντας διακυμάνσεις μεταξύ τριμήνων αλλά χωρίς ενδείξεις ουσιαστικής αποκλιμάκωσης (Διάγραμμα 2). Σημειώνεται ότι η υποχρεωτική ξεχωριστή αποστολή της ειδοποίησης Τύπου «Θ» εισήχθη με τις τροποποιήσεις της νομοθεσίας το 2024. Η απόκλιση μεταξύ του αριθμού των ειδοποιήσεων «Θ» και «Ι», που αποτελούν τα αρχικά στάδια της διαδικασίας εκποίησης, και του μικρότερου αριθμού ειδοποιήσεων «ΙΑ», οι οποίες σηματοδοτούν τον πρώτο πλειστηριασμό, καταδεικνύει ότι στον πλειστηριασμό καταλήγει ένα μικρότερο ποσοστό ακινήτων. Μεγάλο μέρος των περιπτώσεων είτε ρυθμίζεται συναινετικά μεταξύ ενυπόθηκου δανειστή και οφειλέτη, είτε καθυστερεί λόγω νομικών ενεργειών, διαπραγματεύσεων ή άλλων διαδικαστικών παραγόντων.
Διάγραμμα 2: Αριθμός ενυπόθηκων ακινήτων για τα οποία έχει σταλεί/επιδοθεί ειδοποίηση, βάσει των διατάξεων του Μέρους VIA των περί Μεταβιβάσεως και Υποθηκεύσεως Ακινήτων Νόμων
Πηγή: ΚΤΚ
Τα διαθέσιμα στοιχεία υποδεικνύουν ότι το ισχύον πλαίσιο εκποιήσεων, συνδέεται άμεσα με την επίτευξη σημαντικού ποσοστού συναινετικών ρυθμίσεων[1]. Το ποσοστό συναινετικής ρύθμισης (το οποίο ορίζεται ως ο αριθμός ακινήτων που αποτελούν εξασφάλιση δανείου/δανείων που έχουν ρυθμιστεί μέσω συναινετικής συμφωνίας με τον ενυπόθηκο οφειλέτη ως ποσοστό προς τον αριθμό ακινήτων για τα οποία έχει αποσταλεί/επιδοθεί σχετική ειδοποίηση) ανέρχεται σωρευτικά σε περίπου 30% για την περίοδο μεταξύ Ιανουαρίου 2022 και Μαρτίου 2026. Επιπλέον, ποσοστό περίπου 5% των υποθέσεων βρίσκεται στο στάδιο ενεργών διαπραγματεύσεων. Η συνολική αγοραία αξία των ενυπόθηκων ακινήτων που διευθετήθηκαν μέσω συναινετικών συμφωνιών κατά το εν λόγω διάστημα ανήλθε σε περίπου €2,3 δισ., γεγονός που αναδεικνύει τη σημαντική οικονομική έκταση των ρυθμίσεων αυτών.
Σημειώνεται ότι βάσει των στοιχείων που συλλέγονται, η πρόνοια του μηχανισμού προστασίας του ΧΕ για επιλέξιμους οφειλέτες, η οποία βρίσκεται σε ισχύ από το 2024 και ενισχύθηκε περαιτέρω με την τροποποίηση του 2026, έτυχε μόνο πολύ περιορισμένης αξιοποίησης μέχρι σήμερα. Το γεγονός αυτό υποδεικνύει ότι το πρόβλημα ενδέχεται να εστιάζεται κυρίως στη δυνατότητα αποπληρωμής των οφειλών και όχι στην αμφισβήτηση του ύψους του νόμιμα απαιτητού ποσού.
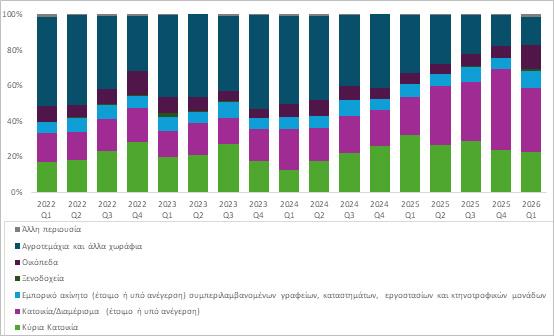
Σύμφωνα με τα διαθέσιμα δεδομένα, το μεγαλύτερο ποσοστό ακινήτων που διευθετούνται μέσω συναινετικής ρύθμισης αφορά γεωργική γη (αγροτεμάχια και λοιπά χωράφια), το οποίο ανέρχεται σε 42%. Ακολουθούν η κύρια κατοικία και η κατοικία/διαμέρισμα (έτοιμο ή υπό ανέγερση) με ποσοστά 22% και 21% αντίστοιχα. Εντούτοις, κατά τα τελευταία τρίμηνα παρατηρείται αύξηση στο ποσοστό διευθέτησης κύριας κατοικίας και κατοικίας/διαμερίσματος (έτοιμο ή υπό ανέγερση) (Διάγραμμα 3).
Συνεπώς, μπορεί να συναχθεί ότι το υφιστάμενο νομοθετικό πλαίσιο των εκποιήσεων συμβάλλει ουσιαστικά στην προώθηση συναινετικών ρυθμίσεων για τη διευθέτηση των υποχρεώσεων των ενυπόθηκων οφειλετών, διαπίστωση που συνάδει με τις βασικές επιδιώξεις του πλαισίου.
Διάγραμμα 3: Ποσοστό ανά είδος ενυπόθηκου ακινήτου που έχει διευθετηθεί μέσω συναινετικής ρύθμισης
Πηγή: ΚΤΚ.
IV. Συμπεράσματα
Το υφιστάμενο πλαίσιο εκποιήσεων έχει αποδείξει στην πράξη ότι αποτελεί έναν αποτελεσματικό μηχανισμό διαχείρισης πιστωτικού κινδύνου, ο οποίος, πέραν των εκποιήσεων, οδηγεί σε σημαντικό αριθμό διευθετήσεων μέσω συναινετικών λύσεων. Η αποτελεσματικότητα του πλαισίου στηρίζεται σε μια λεπτή αλλά κρίσιμη ισορροπία. Από τη μία πλευρά, παρέχει ουσιαστικές δικλίδες προστασίας για τους πραγματικά ευάλωτους δανειολήπτες, τόσο μέσω των ίδιων των προβλέψεων της νομοθεσίας όσο και μέσω στοχευμένων κρατικών σχεδίων στήριξης ευάλωτων δανειοληπτών, όπως το σχέδιο «Ενοίκιο έναντι Δόσης». Από την άλλη πλευρά, λειτουργεί ως αναγκαίος μηχανισμός αποτροπής της στρατηγικής αθέτησης υποχρεώσεων, διασφαλίζοντας ότι η αδυναμία αποπληρωμής αντιμετωπίζεται με κοινωνική ευαισθησία, χωρίς όμως να δημιουργούνται κίνητρα για εκούσια ασυνέπεια.
Ένα συνεκτικό, λειτουργικό και αξιόπιστο σύστημα εκποιήσεων αποτελεί βασικό πυλώνα για την πρόληψη, τον περιορισμό και την επίλυση ενδεχόμενων ΜΕΔ. Δεδομένου ότι σημαντικό μέρος των χορηγήσεων στο σύστημα είναι εξασφαλισμένο με ακίνητη περιουσία, η δυνατότητα έγκαιρης και αποτελεσματικής ανάκτησης της αξίας των εξασφαλίσεων είναι καθοριστικής σημασίας. Οι παραδοχές που αφορούν την αξία των εξασφαλίσεων και τη δυνατότητα ρευστοποίησής τους εντός εύλογου χρονικού διαστήματος, επηρεάζουν άμεσα τόσο τον καθορισμό των κεφαλαιακών απαιτήσεων των πιστωτικών ιδρυμάτων όσο και τον σχηματισμό προβλέψεων.
Αξίζει να σημειωθεί και η διαπίστωση της Ευρωπαϊκής Κεντρικής Τράπεζας (ΕΚΤ) στη Γνώμη της[1] με ημερομηνία 12 Ιουνίου 2026, ότι οι πρόσφατες τροποποιήσεις του πλαισίου εκποιήσεων οι οποίες έχουν ψηφιστεί από τη Βουλή και για τις οποίες εκκρεμούν αναφορές του Προέδρου της Δημοκρατίας ενώπιον του Ανωτάτου Δικαστηρίου, δύνανται να αποδυναμώσουν την κουλτούρα πληρωμών, τη χρηματοοικονομική σταθερότητα και τα δημόσια οικονομικά, οδηγώντας σε αυξημένο πιστωτικό κίνδυνο, αυστηρότερα κριτήρια δανειοδότησης και υψηλότερο κόστος δανεισμού για το σύνολο των δανειοληπτών.
Εν κατακλείδι, η αποτελεσματική και απρόσκοπτη λειτουργία του πλαισίου εκποιήσεων αποτελεί θεμελιώδη προϋπόθεση για τη διατήρηση της χρηματοπιστωτικής σταθερότητας και της εμπιστοσύνης στο πιστωτικό σύστημα.
[1] EUR-Lex - 52026AB0018 - EN - EUR-Lex
[1] Συναινετική συμφωνία: ορίζεται ως η υπογεγραμμένη συμφωνία αναδιάρθρωσης ή οποιαδήποτε άλλη συμφωνία αποπληρωμής χρεών μέσω μετρητών ή/και ανταλλαγής ακινήτου (DFAS: debt for asset swap).
[1] Επιλέξιμος οφειλέτης: ενυπόθηκος οφειλέτης με κύρια κατοικία αγοραίας αξίας μέχρι €350.000.